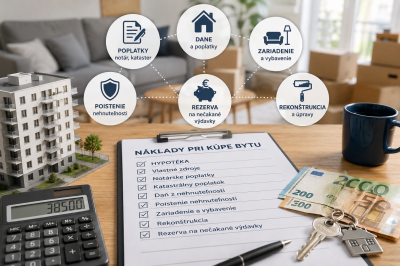
Koľko peňazí by ste si preto mali pripraviť ešte pred podpisom kúpnej zmluvy?
1. Vlastné úspory: Hypotéka nemusí pokryť celú cenu bytu
Jednou z prvých vecí, ktoré by mal záujemca o vlastné bývanie vyriešiť, je výška vlastných finančných prostriedkov. Banka totiž spravidla neposkytuje hypotéku na celú hodnotu kupovanej nehnuteľnosti.
Štandardne sa pri financovaní bývania počíta s tým, že klient musí časť kúpnej ceny pokryť z vlastných úspor. Výška financovania závisí od hodnoty nehnuteľnosti, bonity žiadateľa a podmienok banky. Za určitých podmienok je možné získať aj vyššie percento financovania.
Predstavme si, že si chcete kúpiť byt v hodnote 180 000 eur. Ak vám banka schváli hypotéku vo výške 80 % hodnoty nehnuteľnosti, požičia vám 144 000 eur. Zvyšných 36 000 eur musíte zabezpečiť z vlastných zdrojov.
To však ešte neznamená, že po našetrení tejto sumy máte všetky náklady pokryté. Práve naopak. Ďalšie výdavky môžu predstavovať niekoľko tisíc eur.
Pred hľadaním nehnuteľnosti si preto overte, akú výšku úveru môžete získať a aká bude vaša mesačná splátka. Pomôže vám s tým hypotekárna kalkulačka Finančného Kompasu, vďaka ktorej si môžete orientačne vypočítať náklady na financovanie bývania.
2. Poplatky pri kúpe nehnuteľnosti môžu prekvapiť
Samotná kúpna cena nie je jediným výdavkom, ktorý treba pri nadobudnutí bytu zohľadniť. S prevodom vlastníctva a vybavovaním hypotéky sa spája viacero administratívnych a odborných služieb.
Medzi najčastejšie patria:
- Poplatok za vklad do katastra: Súvisí so zápisom nového vlastníka nehnuteľnosti do katastra nehnuteľností. Jeho výška závisí od spôsobu a rýchlosti podania.
- Znalecký posudok: Banka môže požadovať ocenenie nehnuteľnosti, aby si overila jej hodnotu a stanovila podmienky financovania.
- Právne služby: Kontrola alebo príprava kúpnej zmluvy, prípadne zmluvnej dokumentácie k úschove kúpnej ceny.
- Poplatky spojené s úverom: V závislosti od banky a konkrétneho produktu môžu vzniknúť náklady na spracovanie úveru, ocenenie nehnuteľnosti alebo ďalšie služby.
- Provízia realitnej kancelárie: Ak sa na predaji podieľa realitná kancelária, treba si overiť, či je jej odmena zahrnutá v kúpnej cene alebo sa účtuje samostatne.
3. Zariadenie bytu a rekonštrukcia môžu výrazne navýšiť rozpočet
Ďalšou položkou, ktorú kupujúci často podceňujú, je zariadenie nového bývania. Aj keď si kúpite byt v dobrom technickom stave, pravdepodobne budete potrebovať nábytok, spotrebiče a základné vybavenie domácnosti.
Pri staršej nehnuteľnosti môžu byť výdavky ešte vyššie. Výmena podláh, maľovanie, rekonštrukcia kúpeľne, kuchynská linka alebo nové rozvody dokážu výrazne zvýšiť celkovú cenu bývania.
Rozpočet si preto rozdeľte na nevyhnutné a odložiteľné výdavky. Na začiatku sa sústreďte na základné vybavenie, ktoré potrebujete na každodenné fungovanie. Dekorácie, drahší nábytok či nadštandardné úpravy môžete riešiť postupne.
Ak plánujete financovať rekonštrukciu prostredníctvom ďalšieho úveru, nezabudnite si vopred porovnať jeho náklady. Orientačnú výšku splátky si môžete preveriť pomocou kalkulačky spotrebného úveru.
4. Koľko vás bude stáť bývanie každý mesiac?
Pri kúpe bytu by ste nemali počítať iba s mesačnou splátkou hypotéky. Vlastníctvo nehnuteľnosti prináša aj pravidelné výdavky, ktoré môžu výrazne ovplyvniť rodinný rozpočet.
Medzi ne patria najmä:
- zálohové platby za vodu a teplo,
- elektrina a plyn,
- príspevky do fondu prevádzky, údržby a opráv,
- poplatky za správu bytového domu,
- internet a televízia,
- poistenie nehnuteľnosti a domácnosti,
- daň z nehnuteľnosti.
Dôležité je zistiť si výšku mesačných zálohových platieb ešte pred kúpou. Užitočné je tiež preveriť, či bytový dom neplánuje väčšiu rekonštrukciu, ktorá by mohla viesť k zvýšeniu príspevkov do fondu opráv.
Pri plánovaní rozpočtu si spočítajte všetky pravidelné výdavky vrátane hypotéky. Až potom získate realistickú predstavu o tom, koľko vás bude vlastné bývanie mesačne stáť.
5. Nezabudnite na poistenie nehnuteľnosti a domácnosti
Po kúpe bytu by ste mali myslieť aj na ochranu svojho majetku. Poistenie nehnuteľnosti a poistenie domácnosti pritom nie sú totožné produkty.
Poistenie nehnuteľnosti sa vzťahuje na samotný byt a jeho stavebné súčasti. Môže pomôcť pri škodách spôsobených napríklad požiarom, vytopením alebo živelnou udalosťou, a to podľa dohodnutého rozsahu krytia.
Poistenie domácnosti sa naopak týka zariadenia a vybavenia bytu. Chráni napríklad nábytok, elektroniku, spotrebiče či ďalšie osobné veci.
Ak financujete kúpu hypotékou, banka môže požadovať poistenie nehnuteľnosti a vinkuláciu poistného plnenia vo svoj prospech. Podmienky je preto potrebné preveriť ešte počas vybavovania úveru.
6. Finančná rezerva je pri vlastnom bývaní nevyhnutná
Jednou z najčastejších chýb pri kúpe nehnuteľnosti je minutie všetkých úspor na vlastné zdroje a zariadenie bytu. Noví majitelia tak môžu zostať bez finančnej rezervy, hoci ich po nasťahovaní čakajú ďalšie výdavky.
Stačí porucha spotrebiča, nečakaná oprava alebo dočasný výpadok príjmu a rodinný rozpočet sa môže dostať pod tlak.
Ideálne je preto odložiť si peniaze bokom aj po zaplatení všetkých nákladov spojených s kúpou. Ako orientačné pravidlo sa často odporúča rezerva vo výške troch až šiestich mesačných výdavkov domácnosti.
Konkrétna suma závisí od stability príjmu, počtu členov rodiny a ďalších finančných záväzkov.
Ak vám po kúpe nezostanú žiadne úspory, možno bude rozumnejšie zvážiť lacnejšiu nehnuteľnosť alebo kúpu o niečo odložiť.
7. Modelový príklad: Koľko peňazí potrebujete na byt za 180 000 eur?
Pozrime sa na jednoduchý príklad, ktorý ukazuje, prečo je dôležité plánovať viac než len výšku hypotéky.
Predstavme si kupujúceho, ktorý si vyhliadol byt za 180 000 eur a banka mu schváli financovanie vo výške 80 % hodnoty nehnuteľnosti.
| Položka | Orientačná suma |
| Kúpna cena bytu | 180 000 € |
| Hypotéka (80 %) | 144 000 € |
| Vlastné zdroje (20 %) | 36 000 € |
| Právne a administratívne náklady | 500 € |
| Zariadenie a základné úpravy | 5 000 € |
| Počiatočné výdavky na bývanie | 1 000 € |
| Celkové potrebné vlastné zdroje a výdavky | 42 500 € |
Z príkladu vyplýva, že pri kúpe bytu za 180 000 eur nemusí stačiť mať našetrených iba 36 000 eur na pokrytie vlastných zdrojov. Kupujúci musí počítať aj s ďalšími výdavkami. Navyše by mu mala zostať finančná rezerva na nepredvídané situácie.
Oplatí sa pred kúpou nehnuteľnosti všetko dôkladne prepočítať?
Kúpa vlastného bývania je dlhodobý finančný záväzok. Rozhodnutie by preto nemalo vychádzať iba z toho, či vám banka schváli požadovanú hypotéku. Dôležité je vedieť, či budete schopní úver splácať aj po započítaní všetkých ostatných nákladov na bývanie.Ešte pred podpisom rezervačnej alebo kúpnej zmluvy si vytvorte podrobný rozpočet. Zahrňte doň vlastné zdroje, poplatky, prípadnú rekonštrukciu, zariadenie, pravidelné mesačné výdavky aj finančnú rezervu.
Pri rozhodovaní vám môžu pomôcť aj online nástroje Finančného Kompasu. Pomocou hypotekárnej kalkulačky si vypočítate orientačnú splátku úveru, zatiaľ čo [kalkulačka maximálnej výšky hypotéky – doplniť odkaz] vám pomôže zistiť, aký vysoký úver by ste mohli vzhľadom na svoje finančné možnosti získať.
Vlastné bývanie by vám malo priniesť pocit istoty, nie dlhodobý finančný stres. Čím dôkladnejšie si všetky náklady naplánujete ešte pred kúpou, tým menšie riziko nepríjemných prekvapení vás po nasťahovaní čaká.
Pri plánovaní kúpy alebo predaja nehnuteľnosti vám môžu rozhodovanie uľahčiť aj naše kalkulačky nehnuteľností, pomocou ktorých si jednoducho overíte dôležité údaje súvisiace s hodnotou a financovaním bývania. Vyskúšajte ich a získajte lepší prehľad o tom, aké možnosti máte pri kúpe vlastného bývania.